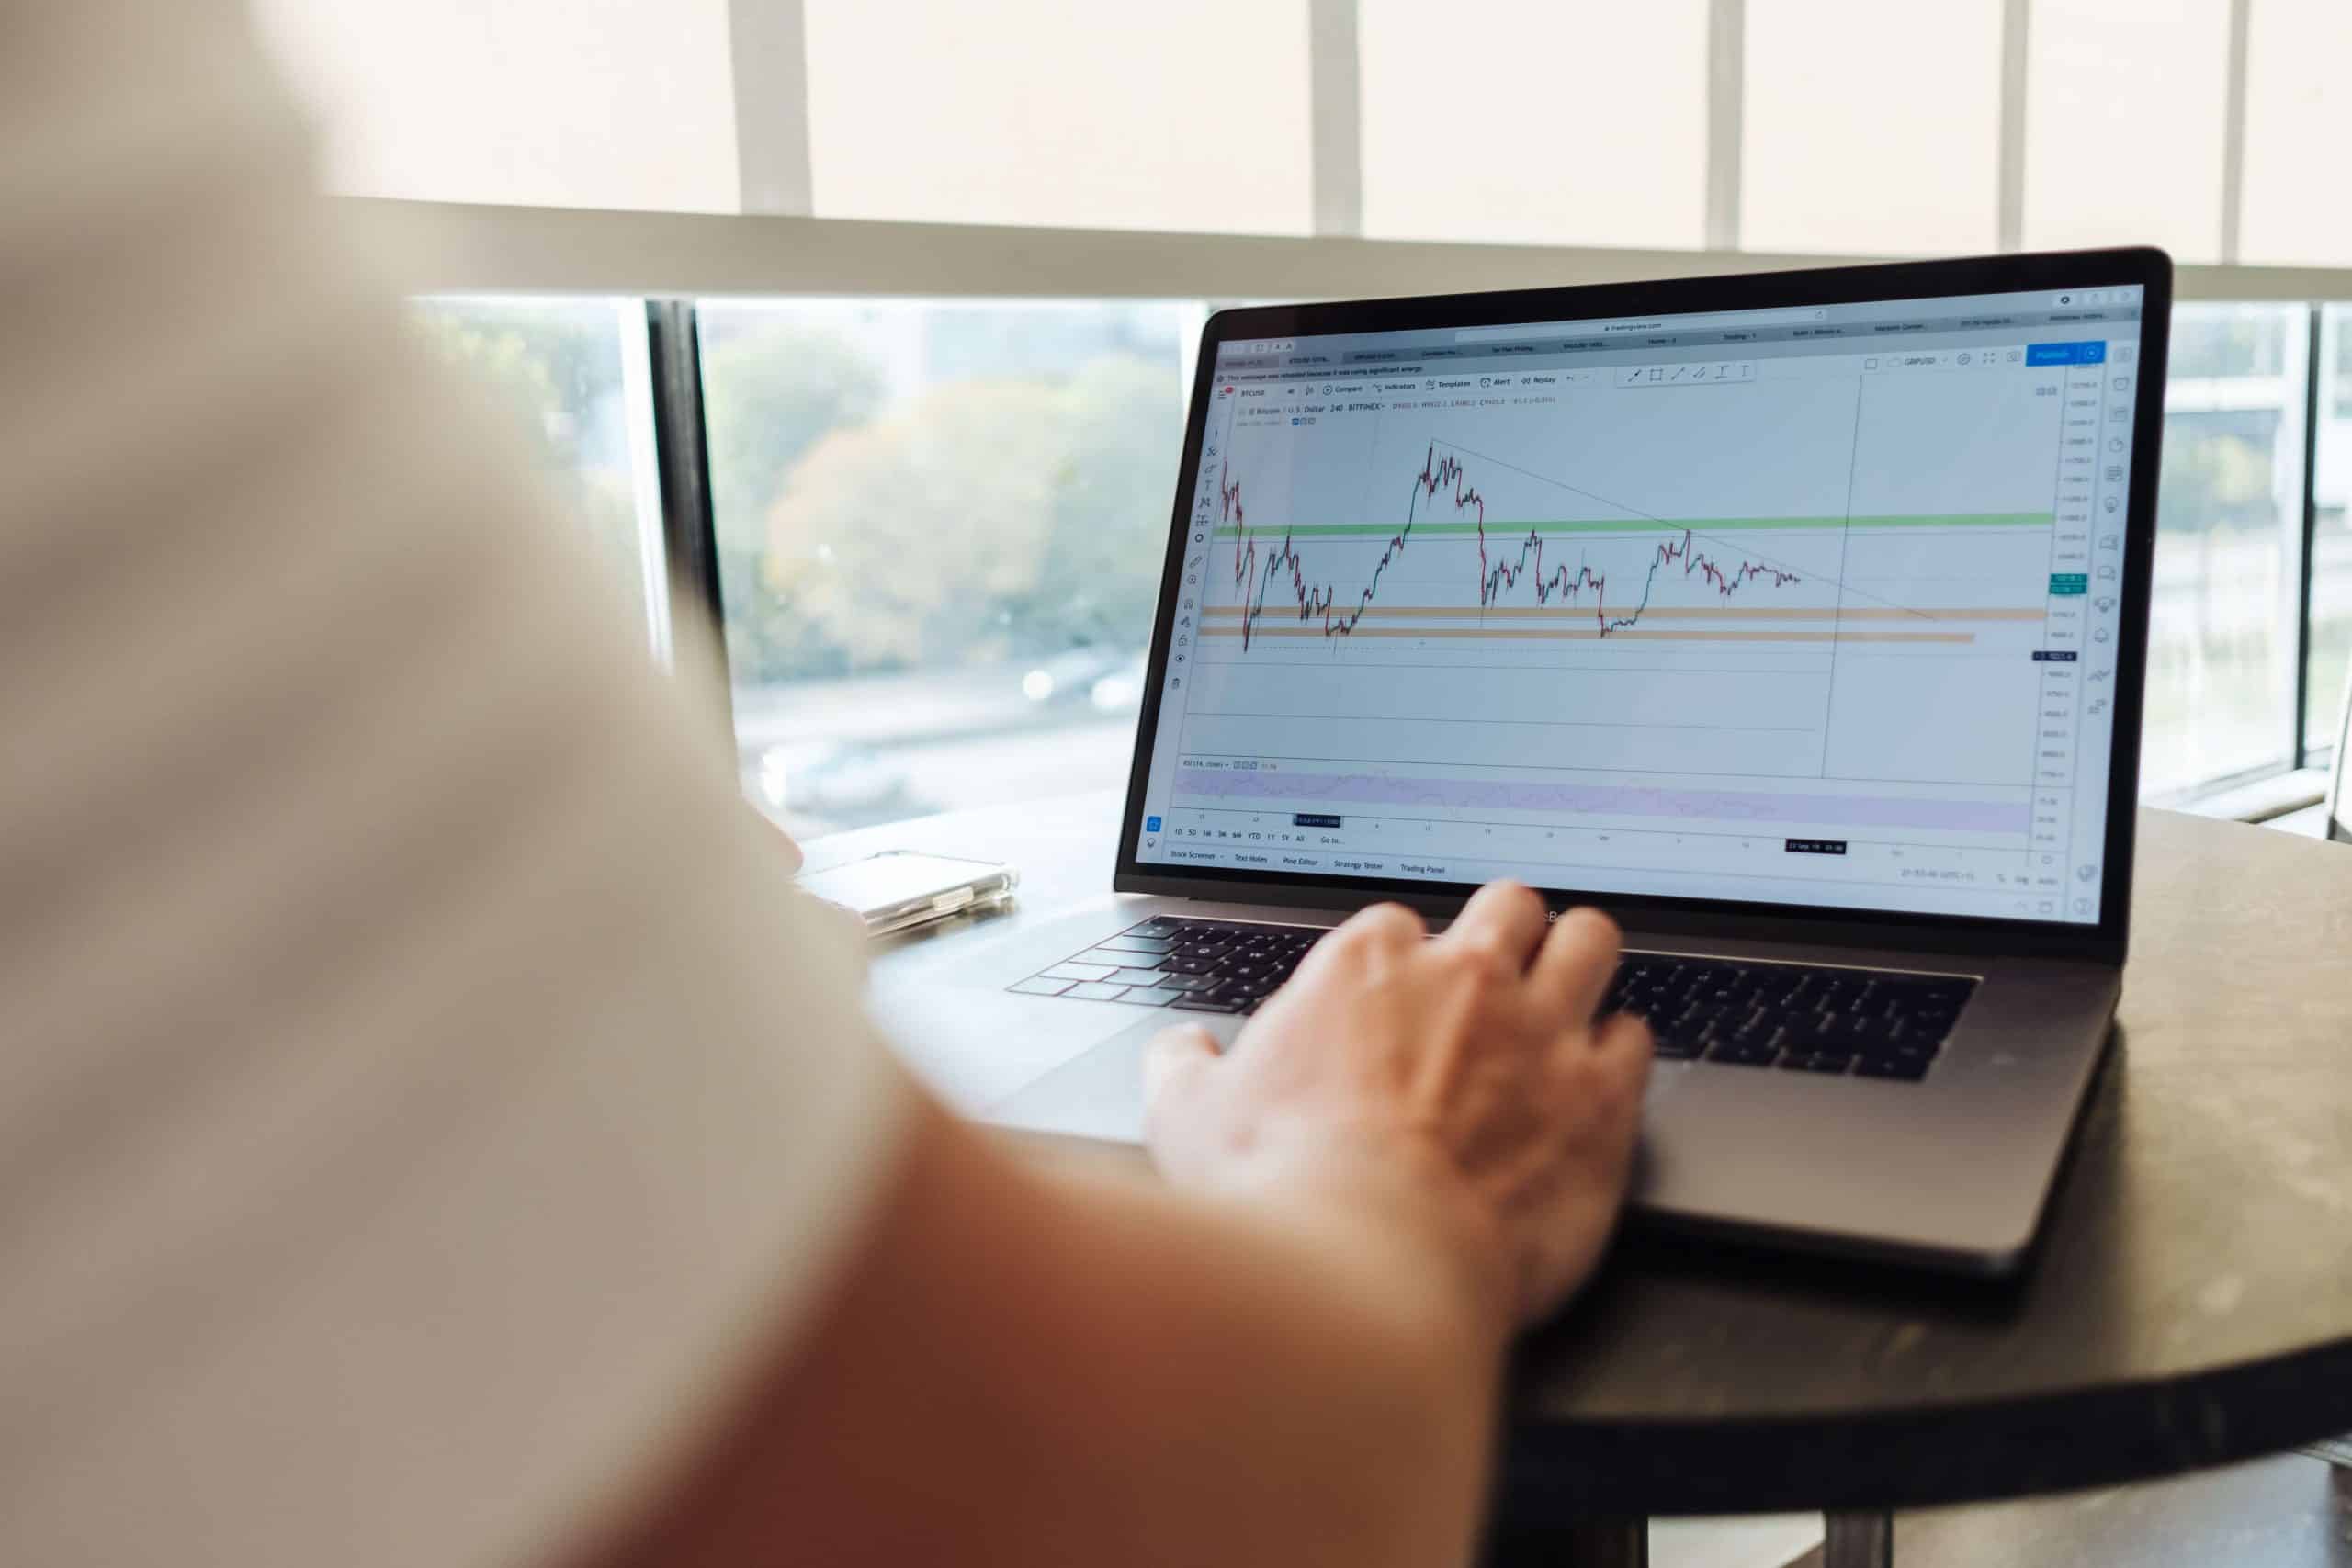
比特币价格变化,本质上是买卖双方对未来价值、资金成本和市场风险的持续重新定价,短线由订单簿里的边际成交决定,中期受资金流向与宏观环境牵引,长线则与供给机制、用户需求和市场接受度有关。它不是被某一条新闻单独推高或打压,而是多重变量在同一时间叠加后的结果。行情平静时,价格变化可能只是资金轮动;流动性收缩时,一笔并不算巨大的主动买单或卖单,也可能引发明显波动。

市场流动性是理解BTC价格的关键。比特币全天候交易,现货市场分散在不同平台,买卖盘深度并不始终稳定。当盘口挂单较少,市价单就会连续吃掉多个价位,滑点扩大,价格短时间内快速偏离原有区间。突发政策、资金转入、巨鲸转账或热门叙事出现后,程序化交易和趋势交易往往会同步跟进,涨跌幅因此被进一步放大。市场先交易预期,再交易事实,等消息正式落地,价格反而可能出现反向波动。

宏观资金环境同样会改变比特币行情。利率预期、美元强弱、美国股市表现以及全球流动性,会影响投资者愿意承担多少风险。利率走高、美元走强时,部分资金倾向于回到现金和低风险资产,高波动的加密资产承压;当降息预期升温,或市场风险偏好回暖,资金可能重新寻找高收益方向。比特币有时被当作风险资产,有时又被包装成抗通胀或数字黄金,这种市场定位并不固定,阶段不同,主导价格的逻辑也会发生切换。
资金入口的变化,会直接影响需求侧。2024年1月10日,美国证券交易委员会批准多只现货比特币交易所交易产品上市,传统投资者可以通过证券账户获得BTC价格敞口,机构资金进入市场的路径因此更加便利。现货ETF出现净流入时,通常意味着新增买盘增强;出现赎回时,则可能形成卖压,但ETF资金流并非唯一决定因素,还要结合现货成交量、美元环境和衍生品仓位判断。单看一日流入或流出,很难准确推断趋势已经反转。
供给机制决定了比特币具备稀缺叙事,却不能自动保证价格上涨。比特币网络大约每产生21万个区块,区块奖励便减半,2024年4月完成第四次减半后,矿工每个区块获得的新发行奖励降至3.125枚。新增供给减少,只有在需求保持甚至扩大时,才可能形成更强的价格支撑。另期货未平仓合约、资金费率和杠杆水平会放大短线涨跌,过度拥挤的多头或空头一旦触发强平,往往带来连续清算。判断比特币价格变化,不能只盯着K线,还应把现货需求、ETF资金、宏观流动性、矿工卖压与合约市场放在同一张图里观察。